Hakediş neyi gösterir?
Hakediş üç soruya cevap verir: taşeron bugüne kadar ne kadar iş yaptı, bunun sözleşmedeki karşılığı ne, ve bu dönem eline ne kadar para geçecek. Kamu ihalelerinde hakedişin biçimi mevzuatla belirlidir; özel sektörde ise biçimi taşeron sözleşmesi belirler. Yine de sağlam bir hakediş her yerde aynı iskeletle kurulur: metraj, birim fiyat, kümülatif tutar, önceki hakedişler, bu dönem tutarı, kesintiler ve net ödeme.
1. Metraj: önce ölç, sonra yaz
Metraj, yapılan işin miktarıdır: metrekare kalıp, ton demir, metreküp beton, metrekare sıva. Hakedişin bütün tartışması burada başlar, bu yüzden metraj şantiyede iki tarafın birlikte ölçtüğü ya da projeden birlikte çıkardığı bir listeye dayanmalıdır. Her satırda işin yeri (blok, kat, aks), miktarı ve birimi yazar.
Ölçü esası sözleşmede önceden belli olmalıdır. Kalıp açılımla mı ölçülecek, döşeme alanıyla mı? Pencere boşlukları sıvadan düşülecek mi? Fire kimin? Bu sorular sözleşmede cevaplanmamışsa her hakedişte yeniden tartışılır.
2. Birim fiyat ve kümülatif hesap
Birim fiyatlı sözleşmede her iş kaleminin birim fiyatı sözleşmede yazar; hakediş tutarı miktar çarpı birim fiyattır. Götürü bedelli sözleşmede ise genellikle işin aşamalarına yüzde verilir (temel yüzde şu kadar, her kat döşemesi şu kadar) ve hakediş tamamlanan aşamaların toplamıdır.
Hakedişi her zaman kümülatif hazırlayın: işin başından bugüne yapılan toplam miktar ve tutar yazılır, önceki hakedişlerin toplamı bundan düşülür, fark bu dönemin tutarıdır. Böylece bir önceki hakedişte yapılan ölçü hatası ya da eksik kendiliğinden düzelir; yalnız "bu ay ne yaptın" diye hesaplanan hakedişlerde hatalar birikir ve iş sonunda büyük bir mutabakat sorunu çıkar.
3. Kesintiler
Bu dönem tutarından taşerona ödenecek nete giderken sözleşmeden ve vergi mevzuatından doğan kesintiler yapılır. Aşağıdaki oranlar yazının tarihi (Ekim 2026) itibarıyladır; her işin kendi koşulları vardır, kendi durumunuzu mutlaka mali müşavirinizle teyit edin.
- KDV. Taşeronun hizmet bedeli KDV'ye tabidir. Gelir İdaresi Başkanlığı'nın güncel KDV oranları listesine göre listelerde sayılmayan işlemlerde genel oran yüzde 20'dir.
- KDV tevkifatı. KDV Genel Uygulama Tebliği'nin yapım işlerine ilişkin bölümüne göre, belirlenmiş alıcılara (kamu kurumları, bankalar, payları borsada işlem gören şirketler gibi) karşı yapılan yapım işlerinde ve KDV mükelleflerine karşı yapılan, KDV dahil bedeli 5 milyon TL ve üzerinde olan yapım işlerinde alıcı, KDV'nin 4/10'unu tevkif eder. Alt yükleniciye devredilen işte, işi devreden her yüklenici kendisine yapılan hizmetin KDV'si üzerinden tevkifat yapar. Tevkif edilen kısım taşerona ödenmez; müteahhit bunu sorumlu sıfatıyla 2 No.lu KDV Beyannamesi ile beyan edip öder.
- Gelir vergisi stopajı. Gelir Vergisi Kanunu'nun 94/3 maddesine göre, birden fazla takvim yılına yayılan (yıllara sari) inşaat ve onarım işlerinde, işi yapana ödenen hakedişlerden vergi kesintisi yapılır. Gelir İdaresi Başkanlığı'nın kesinti oranları tablosuna göre bu oran genel olarak yüzde 5'tir (raylı sistem, gemi ve nükleer santral gibi bazı işler için daha düşük oran belirlenmiştir). İş tek takvim yılı içinde başlayıp bitiyorsa bu kesinti uygulanmaz. Uygulamada kesinti KDV hariç hakediş tutarı üzerinden hesaplanır.
- Teminat (nefaset) kesintisi. Mevzuattan değil sözleşmeden doğar. İşin eksiksiz ve ayıpsız teslimine güvence olarak her hakedişten bir oran tutulur ve kesin kabulde iade edilir. Oran ve iade şartı sözleşmede yazmalıdır.
- Avans mahsubu. Taşerona iş başında avans verildiyse, sözleşmede yazan oranla her hakedişten düşülür.
- Diğer. Taşeron adına alınan malzeme, kullandırılan makine, SGK borcu nedeniyle tutulan tutar gibi sözleşmede öngörülen kalemler.
Örnek hakediş tablosu
Aşağıdaki birim fiyatlar ve miktarlar yalnız yöntemi göstermek için uydurulmuş örnek değerlerdir; piyasa fiyatı değildir. Kaba yapı taşeronunun 3 No.lu hakedişi:
| İş kalemi | Birim | Birim fiyat | Kümülatif miktar | Önceki miktar | Bu dönem tutar |
|---|---|---|---|---|---|
| Kalıp işçiliği | m² | 600 | 3.200 | 2.000 | 720.000 |
| Demir işçiliği | ton | 7.500 | 96 | 60 | 270.000 |
| Beton döküm işçiliği | m³ | 350 | 1.050 | 650 | 140.000 |
| Bu dönem iş tutarı (KDV hariç) | 1.130.000 | ||||
Kümülatif tutar 3.007.500 TL, önceki hakedişlerin toplamı 1.877.500 TL, fark 1.130.000 TL'dir. Örnekte işin KDV dahil toplam bedelinin 5 milyon TL'yi aştığını, işin birden fazla takvim yılına yayıldığını, sözleşmede yüzde 5 teminat kesintisi ve verilen avans için her hakedişten yüzde 10 mahsup yazdığını varsayıyoruz:
| Satır | Tutar (TL) |
|---|---|
| Bu dönem iş tutarı (KDV hariç) | 1.130.000 |
| KDV (yüzde 20) | 226.000 |
| Tevkif edilen KDV (4/10, müteahhit beyan eder) | −90.400 |
| Gelir vergisi stopajı (yüzde 5, KDV hariç tutar üzerinden) | −56.500 |
| Teminat kesintisi (sözleşmeye göre yüzde 5) | −56.500 |
| Avans mahsubu (sözleşmeye göre yüzde 10) | −113.000 |
| Taşerona ödenecek net tutar | 1.039.600 |
Kontrol: taşeronun faturası 1.356.000 TL'dir (1.130.000 + 226.000). Bundan 90.400 TL tevkifat, 56.500 TL stopaj, 56.500 TL teminat ve 113.000 TL avans mahsubu düşülünce 1.039.600 TL kalır. Tevkifat ve stopaj müteahhidin vergi dairesine ödeyeceği, teminat ise iş sonunda taşerona iade edilecek tutardır; bunları ayrı hesaplarda izlemek gerekir. Kendi rakamlarınızı hakediş KDV tevkifatı ve stopaj hesaplayıcısıyla deneyebilirsiniz.
Tevkifatın uygulanıp uygulanmayacağı alıcının kim olduğuna, işin toplam bedeline ve alt yüklenici zincirine göre değişir; stopaj ise işin yıllara yayılıp yayılmadığına bağlıdır. Örnekteki varsayımları kendi işinize taşımadan önce mali müşavirinizle kontrol edin.
Hakedişte sık yapılan hatalar
- Metrajı taşeronun beyanıyla, ölçmeden kabul etmek.
- Kümülatif yerine yalnız "bu dönem" hesaplamak ve hataların birikmesine izin vermek.
- Teminat kesintisini ayrı izlememek; iş bitince ne kadar iade edileceğini bilmemek.
- İleri tarihli çekle yapılan ödemeyi ödenmiş saymak; vadesi gelmemiş çek, taşeron açısından henüz tahsil edilmiş para değildir.
- Hakediş belgesini imzasız bırakmak. İki tarafın imzası olmayan hakediş, anlaşmazlıkta zayıf bir delildir.
HesaPlus'ta hakediş nasıl tutulur?
HesaPlus'ta her iş kaleminin poz kartında, faturalardan ayrı bir firma içi hesap bölümü vardır: burası şantiyede ölçülen işin defteridir. Metraj satırına yeri, miktarı, birimi, birim fiyatı ve KDV'yi yazarsınız. Taşeron durumu tablosu her taşerona bugüne kadar ne ödendiğini ve metraja göre ne kadar kaldığını gösterir; ileri tarihli ödemeler ödenmiş sayılmaz, planlı olarak ayrı durur. Metraj dökümü ve hakediş dökümü düğmeleri proje, tarih, işveren, taşeron bilgisi ve imza alanları hazır, yazdırılabilir bir belge açar.
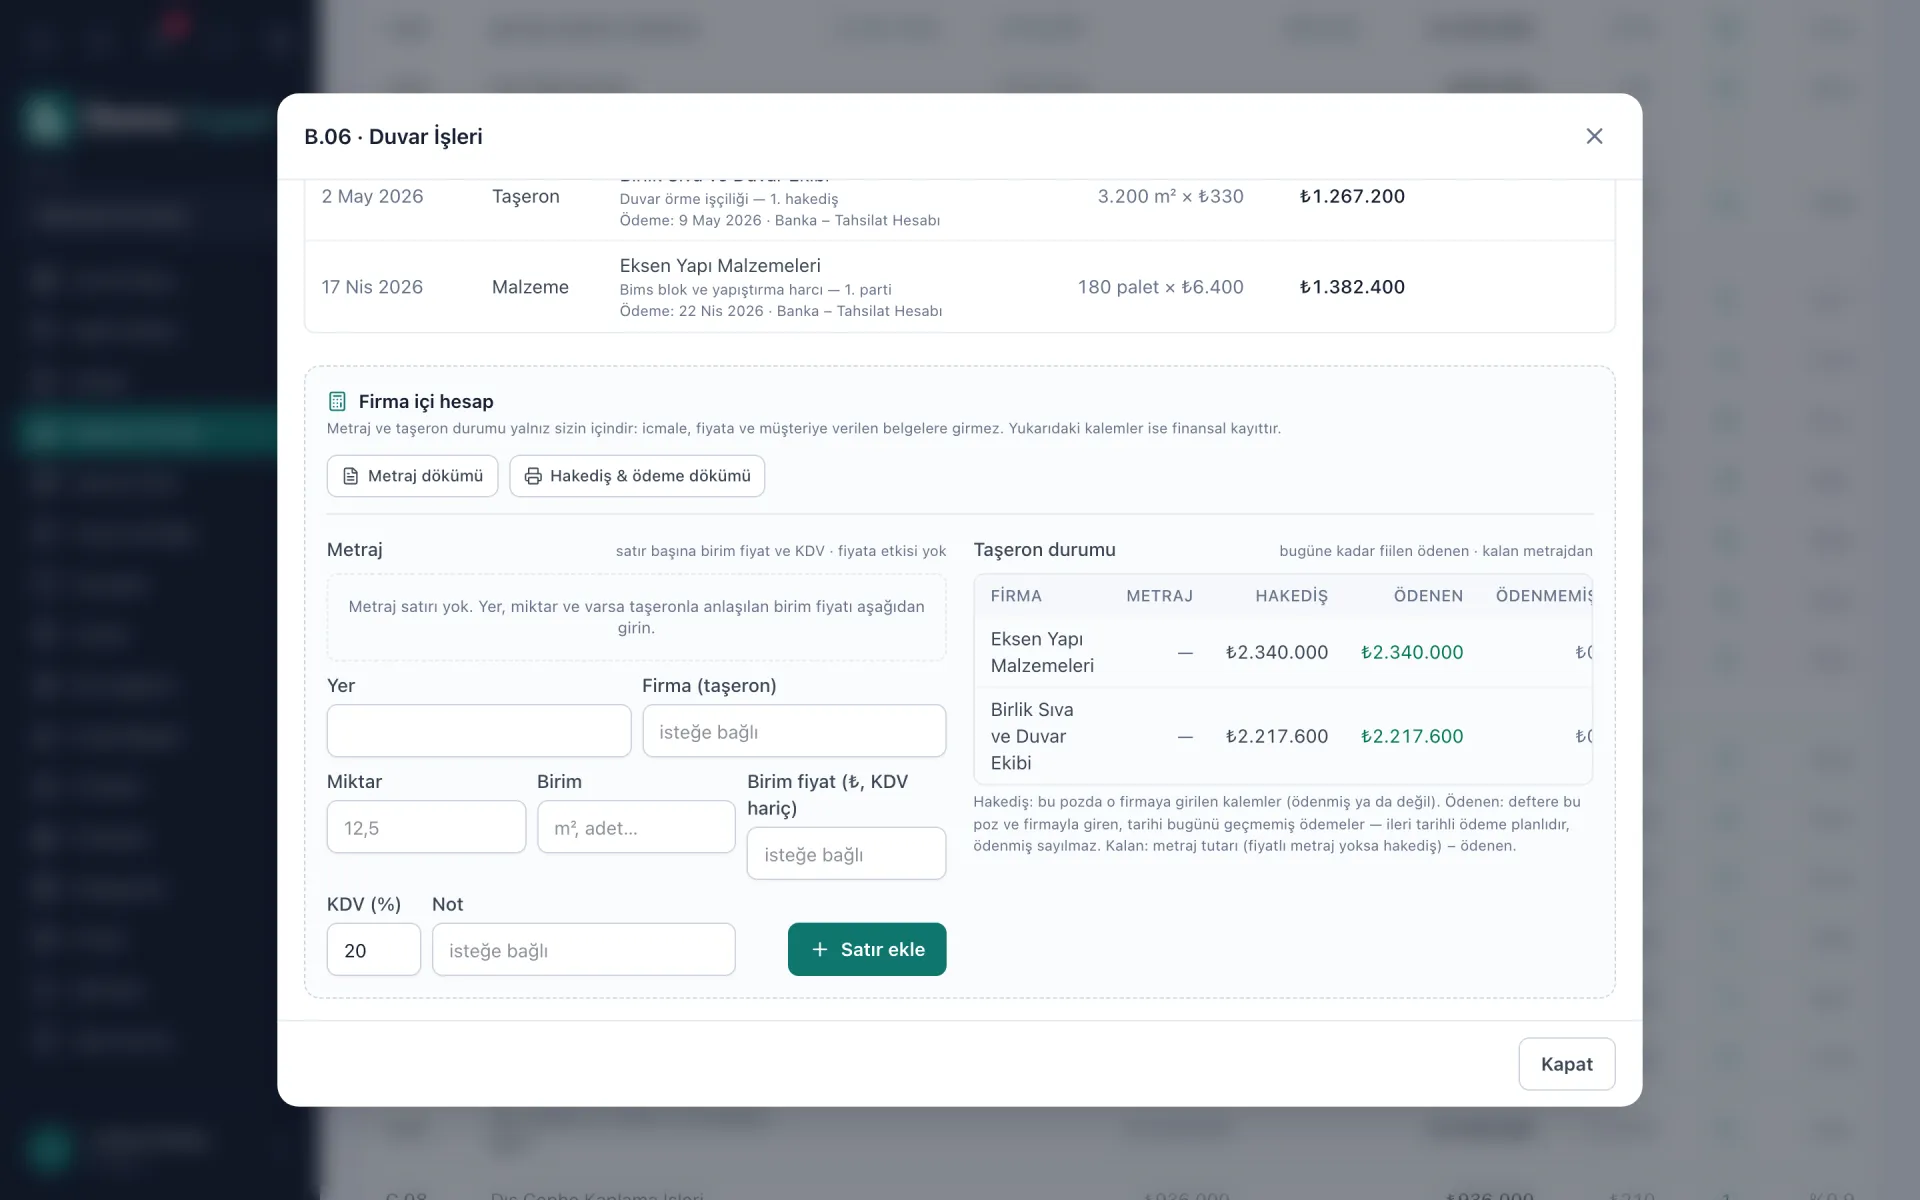
Taşerona yapılan ödemeler cari kartında pozlarıyla birlikte görünür; taşeron mutabakat istediğinde ekstreyi oradan verirsiniz.
Sık sorulanlar
Özel sektörde taşeron hakedişinde KDV tevkifatı her zaman yapılır mı?
Hayır. KDV Genel Uygulama Tebliği'ne göre yapım işlerinde tevkifat, alıcı belirlenmiş alıcılardan biriyse ya da alıcı KDV mükellefi olup yapım işinin KDV dahil bedeli 5 milyon TL ve üzerindeyse uygulanır; alt yüklenici zincirinde ayrıca kurallar vardır. Kendi işiniz için mali müşavirinize danışın.
Stopaj hangi hakedişlerden kesilir?
Gelir Vergisi Kanunu'nun 94/3 maddesine göre birden fazla takvim yılına yayılan inşaat ve onarım işlerinde, işi yapana ödenen hakedişlerden kesilir. Yazının tarihi itibarıyla genel oran yüzde 5'tir. Tek takvim yılı içinde başlayıp biten işlerde bu kesinti yapılmaz.
Teminat kesintisi ne zaman iade edilir?
Teminat kesintisinin oranı da iade zamanı da sözleşmeyle belirlenir. Uygulamada geçici ya da kesin kabulden sonra, eksik ve kusurların giderilmesi şartıyla iade edilir. Bu şartı sözleşmeye açık yazmak sonradan çıkacak tartışmayı önler.
Hakediş neden kümülatif hazırlanmalı?
Kümülatif hakedişte işin başından bugüne yapılan toplam iş yeniden ölçülür ve önceki ödemeler düşülür. Böylece önceki dönemdeki bir ölçü hatası kendiliğinden düzelir, iş sonunda büyük bir mutabakat farkı çıkmaz.