Çek portföyü iki yönlüdür
Bir inşaat firmasının çek takibi iki ayrı listeden oluşur ve ikisi de aynı nakit planını etkiler:
- Verilen çekler: Tedarikçiye, taşerona ya da başka bir alacaklıya sizin düzenleyip verdiğiniz çekler. Vadesinde hesabınızda karşılığı bulunmalıdır.
- Alınan çekler: Daire alıcısından, işverenden ya da başka bir borçludan aldığınız çekler. Vadesinde tahsil edersiniz ya da vadeden önce ciro ederek bir borcunuzu kapatırsınız.
Bu iki liste ayrı ayrı defterlerde tutulursa, vadesi aynı haftaya düşen verilen çeklerin, o hafta tahsil edilecek alınan çeklerle karşılanıp karşılanamayacağı görünmez. Çek takibinin amacı, bu iki listeyi tek bir vade takviminde birleştirmektir.
Her çek için tutulması gereken bilgiler
| Bilgi | Neden önemli? |
|---|---|
| Yön (verilen / alınan) | Nakit planında giriş mi çıkış mı olduğunu belirler |
| Çek numarası ve banka | Kayıp, iade ya da karşılıksız durumunda çeki tanımlar |
| Keşideci ve lehtar / cari | Kimden alındığı, kime verildiği; risk değerlendirmesi |
| Düzenleme (vade) tarihi | Ödeme ya da tahsilatın gerçekleşeceği gün |
| Tutar | Nakit planına yazılacak rakam |
| Durum | Portföyde, ödendi / tahsil edildi, ciro edildi, karşılıksız |
| Proje | Birden çok şantiyesi olan firmada hangi işin çeki olduğu |
Vade takvimi: haftalık bakın
Çek takibinde en işe yarayan görünüm, önümüzdeki haftaların vade takvimidir. Her hafta için verilen çeklerin toplamı, alınan çeklerin toplamı ve aradaki fark yan yana durduğunda, hangi haftanın sıkışık olduğu hemen görünür. Yeni bir çek verirken de bu takvime bakın: vadeyi zaten yüklü bir haftaya değil, tahsilatın yoğun olduğu bir haftaya yerleştirmek çoğu zaman tedarikçiyle konuşularak mümkündür.
Birden çok projesi olan firmada çekler genellikle tek bir firma hesabından verilir. Bu yüzden vade takvimini proje bazında değil, firma geneli görmek gerekir; A projesinin rahat görünmesi, aynı hafta B projesinin büyük bir çekinin aynı hesaptan çıkacağı gerçeğini değiştirmez.
Ciro edilen çek nasıl kaydedilir?
Daire alıcısından aldığınız çeki tedarikçiye ciro ettiğinizde para kasanıza girmeden bir borcunuz kapanır. Kayıtta iki şey olmalıdır: alınan çekin durumu "ciro edildi" olarak işaretlenmeli ve kime ciro edildiği yazılmalı, tedarikçinin borcu da bu tutar kadar kapanmalıdır. Ciro edilen çek artık sizin tahsil edeceğiniz bir çek değildir, nakit planından çıkmalıdır.
Ancak ciro eden olarak çekteki sorumluluğunuz devam eder: çek vadesinde karşılıksız çıkarsa hamil size de başvurabilir. Bu yüzden ciro ettiğiniz çekleri vadesi geçip ödendiği kesinleşene kadar ayrı bir listede izlemek ihtiyatlıdır.
Karşılıksız çek riski
Alınan bir çekin karşılıksız çıkması, hem o haftanın nakit planını bozar hem de tahsilat için hukuki süreç başlatmayı gerektirebilir. Riski azaltmak için:
- Tanımadığınız keşidecinin çekini almadan önce bankanız üzerinden karekodlu çek sorgulamasını kullanın.
- Tek bir keşideciden alınan çeklerin toplamını izleyin; riski bir kişide yoğunlaştırmayın.
- Nakit planınızı, en büyük alınan çek gelmese de birkaç hafta ayakta kalacak şekilde kurun.
- Çeki vadesi geldiğinde zamanında bankaya ibraz edin; aşağıda anlatıldığı gibi süre kaçarsa haklarınız etkilenir.
Çek Kanunu ve TTK'dan bilmeniz gerekenler
Aşağıdaki bilgiler yazının tarihi (Ekim 2026) itibarıyla mevzuat.gov.tr'deki güncel metinlere dayanır ve yalnız genel bilgilendirme amaçlıdır. Somut bir uyuşmazlıkta avukatınıza danışın.
- İbraz süresi: 6102 sayılı Türk Ticaret Kanunu madde 796'ya göre çek, düzenlendiği yerde ödenecekse on gün, başka bir yerde ödenecekse bir ay içinde muhatap bankaya ibraz edilmelidir. Süre, çekte yazılı düzenleme tarihinin ertesi günü başlar.
- İleri tarihli çek: 5941 sayılı Çek Kanunu geçici madde 3'e göre 31/12/2028 tarihine kadar, üzerinde yazılı düzenleme tarihinden önce çekin ödenmek için bankaya ibrazı geçersizdir. Kanunun 3. maddesine göre de ileri düzenleme tarihli çekle ilgili hukuki takip için çekin bu tarihe göre kanuni ibraz süresi içinde bankaya ibraz edilmesi ve karşılıksızdır işlemine tabi tutulması şarttır.
- Karekodlu çek kaydı: Aynı Kanunun 3. maddesine göre lehine karekodlu çek düzenlenen lehtar, teslim aldığı çeki ilgili sisteme kaydeder. Bu işlemi bankanız üzerinden nasıl yapacağınızı bankanıza sorun.
- Bankanın sorumluluğu: Süresinde ibraz edilip karşılıksız çıkan çekte muhatap banka, düzenleyici dışındaki hamile her çek yaprağı için Kanunun 3. maddesinde belirlenen bir tutara kadar ödeme yapmakla yükümlüdür. Bu tutar Türkiye Cumhuriyet Merkez Bankası tarafından her yıl Ocak ayında belirlenip Resmî Gazete'de yayımlanır; güncel tutarı bankanızdan öğrenin.
- Yaptırım: Çek Kanunu madde 5'e göre kanuni ibraz süresi içinde karşılıksızdır işlemi yapılmasına sebep olan kişi hakkında, hamilin şikâyeti üzerine adli para cezası ile çek düzenleme ve çek hesabı açma yasağına hükmolunur. Madde 6, karşılıksız kalan bedelin faiziyle ödenmesi hâlinde etkin pişmanlık hükümlerini düzenler.
Verdiğiniz çekin karşılıksız çıkması firma ve yetkilileri için ağır sonuçlar doğurabilir. Vadesi yaklaşan verilen çeklerin karşılığını en az birkaç gün önceden hesapta hazır tutmayı bir kural hâline getirin.
Çekler firma geneli nakit planında
Çek takibi tek başına bir liste olarak kalırsa yarım iş olur. Verilen çek, vadesi gelene kadar planlı bir çıkış, alınan çek ise planlı bir giriştir ve nakit planında böyle görünmelidir. Ödendiğinde ya da tahsil edildiğinde gerçekleşen harekete dönüşür; ciro edildiğinde ya da karşılıksız çıktığında ise plandan düşer. Bu bağlantı kurulduğunda "bu hafta hesapta ne olmalı" sorusunun cevabı tek ekrana iner. Nakit planının geri kalanı için nakit akışı rehberine bakabilirsiniz.
İyi uygulamalar
- Çeki aldığınız ya da verdiğiniz gün kaydedin; ay sonunu beklemeyin.
- Alınan çeklerin ön ve arka yüzünün fotoğrafını ya da fotokopisini saklayın.
- Her hafta aynı gün, önümüzdeki iki haftanın vadelerine bakın.
- Vadesi geçmiş ama durumu güncellenmemiş çek bırakmayın; her çekin akıbeti belli olsun.
- Verilen çek koçanlarının kullanılmamış yapraklarını güvenli yerde tutun ve sayın.
- Ciro zincirini kaydedin: alınan çekin kime ciro edildiği sonradan sorulacaktır.
HesaPlus'ta çek takibi
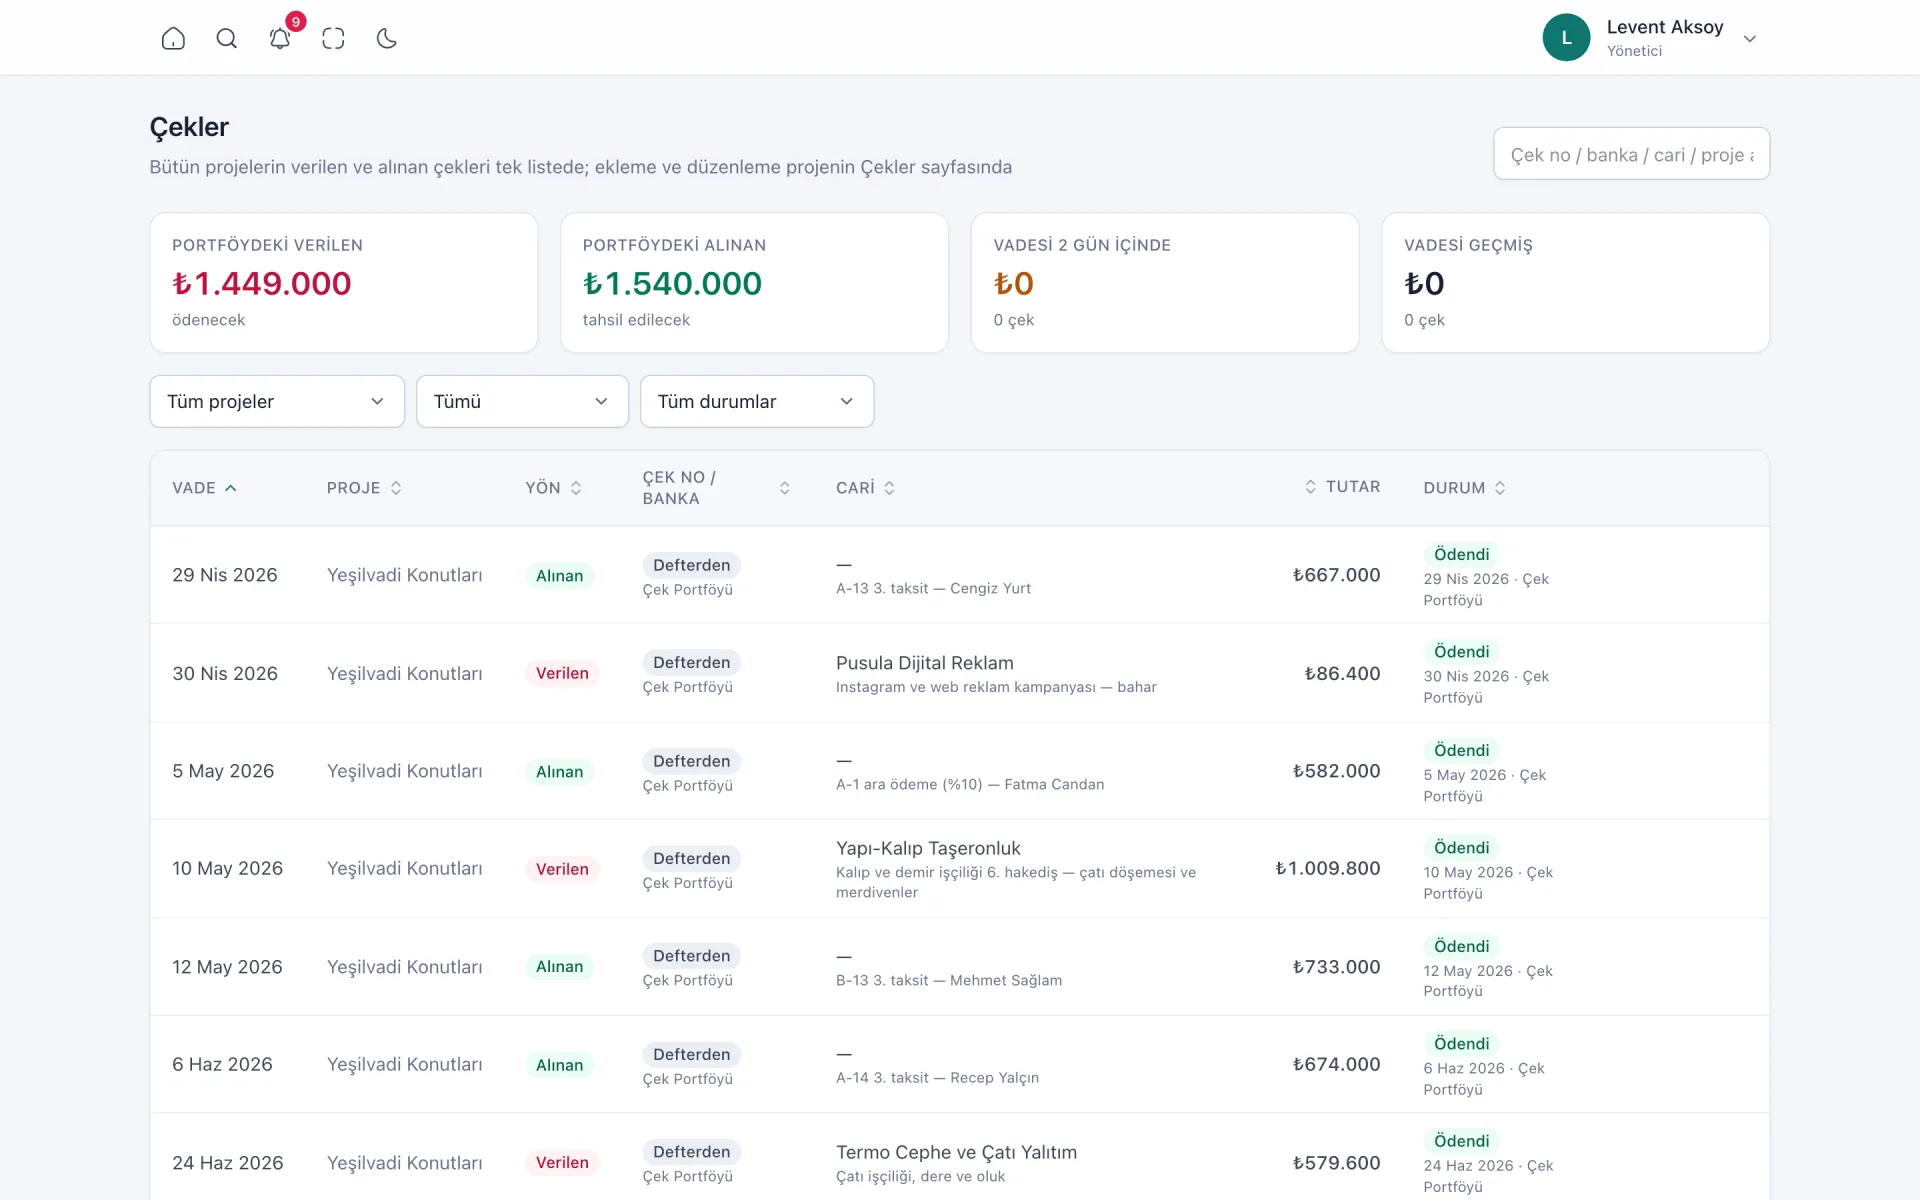
HesaPlus'ın Çekler sayfası projenin verdiği ve aldığı çekleri numarası, bankası, vadesi, tutarı ve carisiyle izler. Üstte portföydeki verilen ve alınan çeklerin toplamı, iki gün içinde vadesi gelenler ve vadesi geçmiş olanlar durur. Portföydeki çek vadesi gününde Nakit Defteri'nde planlı hareket olarak görünür; ödendi ya da tahsil edildi işaretlenince gerçekleşir, karşılıksız ya da ciro olarak işaretlenen çek defterden düşer.
Defterde çek hesabıyla girilmiş hareketler çek listesinde kendiliğinden görünür, ayrıca girmeniz gerekmez. Ana ekrandaki Çekler kartı bütün projelerin çeklerini proje sütunuyla tek listede toplar; hangi hafta ne kadar çek ödeyeceğinizi firma geneli buradan görürsünüz. Vadesi yaklaşan ve vadesi geçmiş çekler zil menüsünde uyarı olarak çıkar.
Sık sorulanlar
İleri tarihli çeki vadesinden önce bankaya verebilir miyim?
Yazının tarihi itibarıyla Çek Kanunu geçici madde 3'e göre 31/12/2028 tarihine kadar, üzerinde yazılı düzenleme tarihinden önce çekin ödenmek için bankaya ibrazı geçersizdir. Çeki tahsil için düzenleme tarihinden sonra ve kanuni ibraz süresi içinde ibraz edin.
Ciro ettiğim çek karşılıksız çıkarsa sorumlu muyum?
Ciro eden olarak çek üzerindeki sorumluluğunuz genel olarak devam eder ve hamil size başvurabilir. Bu yüzden ciro ettiğiniz çekleri ödendiği kesinleşene kadar izleyin. Somut durumunuz için avukatınıza danışın.
Çekleri proje bazında mı firma bazında mı takip etmeliyim?
İkisini birden. Çekin hangi projenin maliyeti ya da tahsilatı olduğu proje bazında bilinmeli, ama ödeme genellikle tek bir firma hesabından yapıldığı için vade takvimine firma geneli bakılmalıdır.
Karşılıksız çıkan alınan çeki kayıtlarımda nasıl göstermeliyim?
Çekin durumunu karşılıksız olarak işaretleyin ve nakit planından çıkarın; alacak, keşideciden ya da size ciro edenden tahsil edilene kadar açık kalır. Muhasebe kaydı için mali müşavirinize, tahsilat süreci için avukatınıza danışın.