Kâr ile nakit aynı şey değil
Bir yap-sat projesinin kârı, proje bittiğinde satış gelirinden toplam maliyet düşülerek bulunur. Nakit ise bugün kasada ne olduğudur. İkisi arasındaki fark zamanlamadan doğar: maliyetin büyük kısmı kaba yapı döneminde ödenir, satış gelirinin önemli bir kısmı ise taksitlerle, tapu ya da teslim anında gelir. Arada kalan aylarda proje kârlı olsa da kasa eksiye düşebilir.
Müteahhidin en sık yaşadığı sıkıntı da budur: iş yolunda, daireler satılıyor, ama demirci peşin istiyor, taşeronun hakedişi geldi, çekin vadesi cuma. Nakit akışı yönetimi bu sıkışmayı önceden görmek ve önlem almak için yapılır.
Şantiyede nakit açığı neden oluşur?
- Maliyetin önden yüklü olması. Hafriyat, temel ve kaba yapı ilk aylarda paranın büyük kısmını yer. Satışlar ise çoğu zaman bina yükseldikçe hızlanır.
- Uzun vadeli tahsilat, kısa vadeli ödeme. Daireyi 24 taksitle satarsınız, ama hazır beton tedarikçisi 30 gün, işçi haftalık ister.
- Toplu malzeme alımı. Fiyat artmadan demir ya da beton bağlantısı yapmak doğru bir karar olabilir, ama bağlantının peşinatı kasayı bir anda boşaltır.
- Planlanmamış çek yığılması. Farklı tedarikçilere farklı tarihlerde verilen çeklerin vadeleri aynı haftaya denk gelebilir.
- Geciken taksitler. Birkaç alıcının birkaç ay gecikmesi, sıkı hesaplanmış bir planda boşluk açar.
- Kur ve fiyat hareketi. Dövize bağlı malzeme ya da kredi varsa, liradaki karşılığı plandakinden farklı çıkabilir.
Gerçekleşen ve planlı: iki ayrı defter gibi düşünün
Sağlıklı bir nakit takibinin ilk kuralı, olmuş hareketle olacak hareketi ayırmaktır. Gerçekleşen hareket, paranın gerçekten kasaya girdiği ya da çıktığı kayıttır: bugünkü bakiye yalnız bunlardan hesaplanır. Planlı hareket ise ileri tarihli bir ödeme ya da tahsilattır: vadesi gelmemiş çek, gelecek ayın taksiti, taşerona söz verilen hakediş ödemesi.
Bu ikisi karışırsa iki tür hata olur. Planlı ödemeyi bugünden düşerseniz kasayı olduğundan fakir görürsünüz ve gereksiz kredi kullanırsınız. Planlı tahsilatı bugüne eklerseniz kasayı olduğundan zengin görürsünüz ve ödeyemeyeceğiniz bir söz verirsiniz. Doğrusu: bugünkü bakiye yalnız gerçekleşenden, önümüzdeki haftaların tahmini bakiyesi ise bugünkü bakiyeye planlı hareketler eklenerek bulunur.
Planlı bir hareket, vadesi geldiğinde kendiliğinden gerçekleşmiş sayılmaz. Çek tahsil edildi mi, taksit yattı mı, kontrol edip işaretlemek gerekir. Gerçekleşmediği hâlde gerçekleşmiş gibi duran kayıt, nakit planının en tehlikeli hatasıdır.
Haftalık nakit planı nasıl kurulur?
Aylık plan inşaat için kabadır: ayın başında para yetiyor görünür ama 18'inde biten bir çek, 25'inde gelecek tahsilattan önce kasayı eksiye düşürür. Önümüzdeki 8 ile 13 haftayı hafta hafta görmek çoğu firma için yeterli ve uygulanabilir bir aralıktır.
- Başlangıç bakiyesi. Bugün bütün banka hesapları, kasa ve döviz hesaplarındaki gerçek bakiyeyi toplayın. Henüz tahsil edilmemiş çeki buraya koymayın.
- Kesin çıkışlar. Vadesi belli verilen çekler, kredi taksitleri, SGK ve vergi ödemeleri, kira ve maaşlar.
- Taahhüt edilmiş çıkışlar. Taşeron hakedişleri, malzeme bağlantısının kalan ödemeleri, onaylanmış siparişler. Tarihi tam belli değilse en erken olası haftaya yazın.
- Kesin girişler. Vadesi gelen alınan çekler ve taksitler. Bunları ihtiyatlı yazın: geçmişte sık geciken alıcının taksitini bir hafta sonraya kaydırmak, planı gerçekçi kılar.
- Olası girişler. Yeni satış beklentisi, kredi kullanımı, ortak sermaye girişi. Bunları ayrı satırda tutun; plan bunlar olmadan da ayakta kalabilmeli.
- Hafta sonu bakiyesi. Her hafta için başlangıç + girişler − çıkışlar. Bakiyenin eksiye düştüğü ya da belirlediğiniz alt sınırın altına indiği ilk hafta, harekete geçmeniz gereken haftadır.
Planı her hafta aynı gün güncelleyin. Gerçekleşen hareketleri işaretleyin, gecikenleri yeni tarihine taşıyın, yeni taahhütleri ekleyin. Yarım saatlik bu düzenli iş, ayda bir kez yapılan büyük hesaptan daha çok işe yarar.
Satış tahsilatı ile maliyet takvimini eşlemek
Nakit planının asıl gücü, satış tarafıyla maliyet tarafını aynı takvime koymasıdır. Kaba yapının bitmesi beklenen ay ile o aya kadar toplanacak peşinat ve taksitleri yan yana koyduğunuzda, açığın büyüklüğünü ve süresini görürsünüz. Buna göre şu kararlar daha bilinçli verilir:
- Peşinat oranı ve taksit sayısı: açığın derin olduğu dönemde yüksek peşinatlı satış önceliklendirilebilir.
- Satış takvimi: hangi ay kaç daire satılması gerektiği hedef olarak belirlenir.
- Çek vadeleri: tedarikçiye verilecek çekin vadesi, tahsilatların yoğunlaştığı haftalara denk getirilir.
- Toplu alım zamanı: malzeme bağlantısının peşinatı kasanın kaldırabileceği haftaya yerleştirilir.
- Finansman ihtiyacı: kredi ya da ortak sermayesi gerekiyorsa, ne kadar ve hangi ay gerektiği önceden bilinir; son dakika başvurusundan çok daha rahat bir görüşme olur.
Döviz ve altın hesapları planı nasıl etkiler?
Bazı firmalar kasanın bir kısmını dolar, euro ya da gram altın olarak tutar; bazı malzeme ve krediler de dövize bağlıdır. Bu durumda iki şeye dikkat edin. Birincisi, her hesabı kendi para biriminde izleyin: 10.000 dolar, kur ne olursa olsun 10.000 dolardır. İkincisi, toplam nakit planını tek bir para biriminde, genellikle lira karşılığında görün ve hangi kurla çevirdiğinizi yazın. Hesapladığınız günün kuru ile ödeme günündeki kur farklı olacağından, döviz cinsinden borçlarınız varsa planı birkaç farklı kur varsayımıyla da çalıştırmak ihtiyatlı olur. Kur referansı olarak bankanızın kurunu ya da Türkiye Cumhuriyet Merkez Bankası'nın yayımladığı kurları kullanabilirsiniz; hangisini kullandığınızı tutarlı tutun. Dövizli işlemlerin muhasebe ve vergi tarafı için mali müşavirinize danışın.
Kasanın sıkışacağını gösteren uyarı işaretleri
- Önümüzdeki dört hafta içinde hafta sonu bakiyesinin alt sınırın altına indiği bir hafta var.
- Ödemesi girilmemiş fatura sayısı artıyor: tedarikçi borcu sessizce birikiyor.
- Geciken taksit tutarı aydan aya büyüyor ya da aynı alıcılar tekrar tekrar gecikiyor.
- Verilen çeklerin vadeleri belirli haftalarda yığılıyor.
- Gerçekleşen maliyet, aynı aşamada beklenen maliyetin belirgin şekilde üstünde.
- Satış hızı plandaki hızın altında kalıyor ama ödeme takvimi aynı kalıyor.
Bu işaretlerden biri görüldüğünde seçenekler genellikle bellidir: tahsilatı hızlandırmak (gecikenleri aramak, peşin satışa indirim), ödemeyi kaydırmak (tedarikçiyle vade görüşmek), toplu alımı ertelemek ya da finansmanı önceden ayarlamak. Önemli olan, bu görüşmeyi çekin vadesinden üç gün önce değil, üç hafta önce yapabilmektir.
HesaPlus'ta nakit akışı nasıl tutulur?
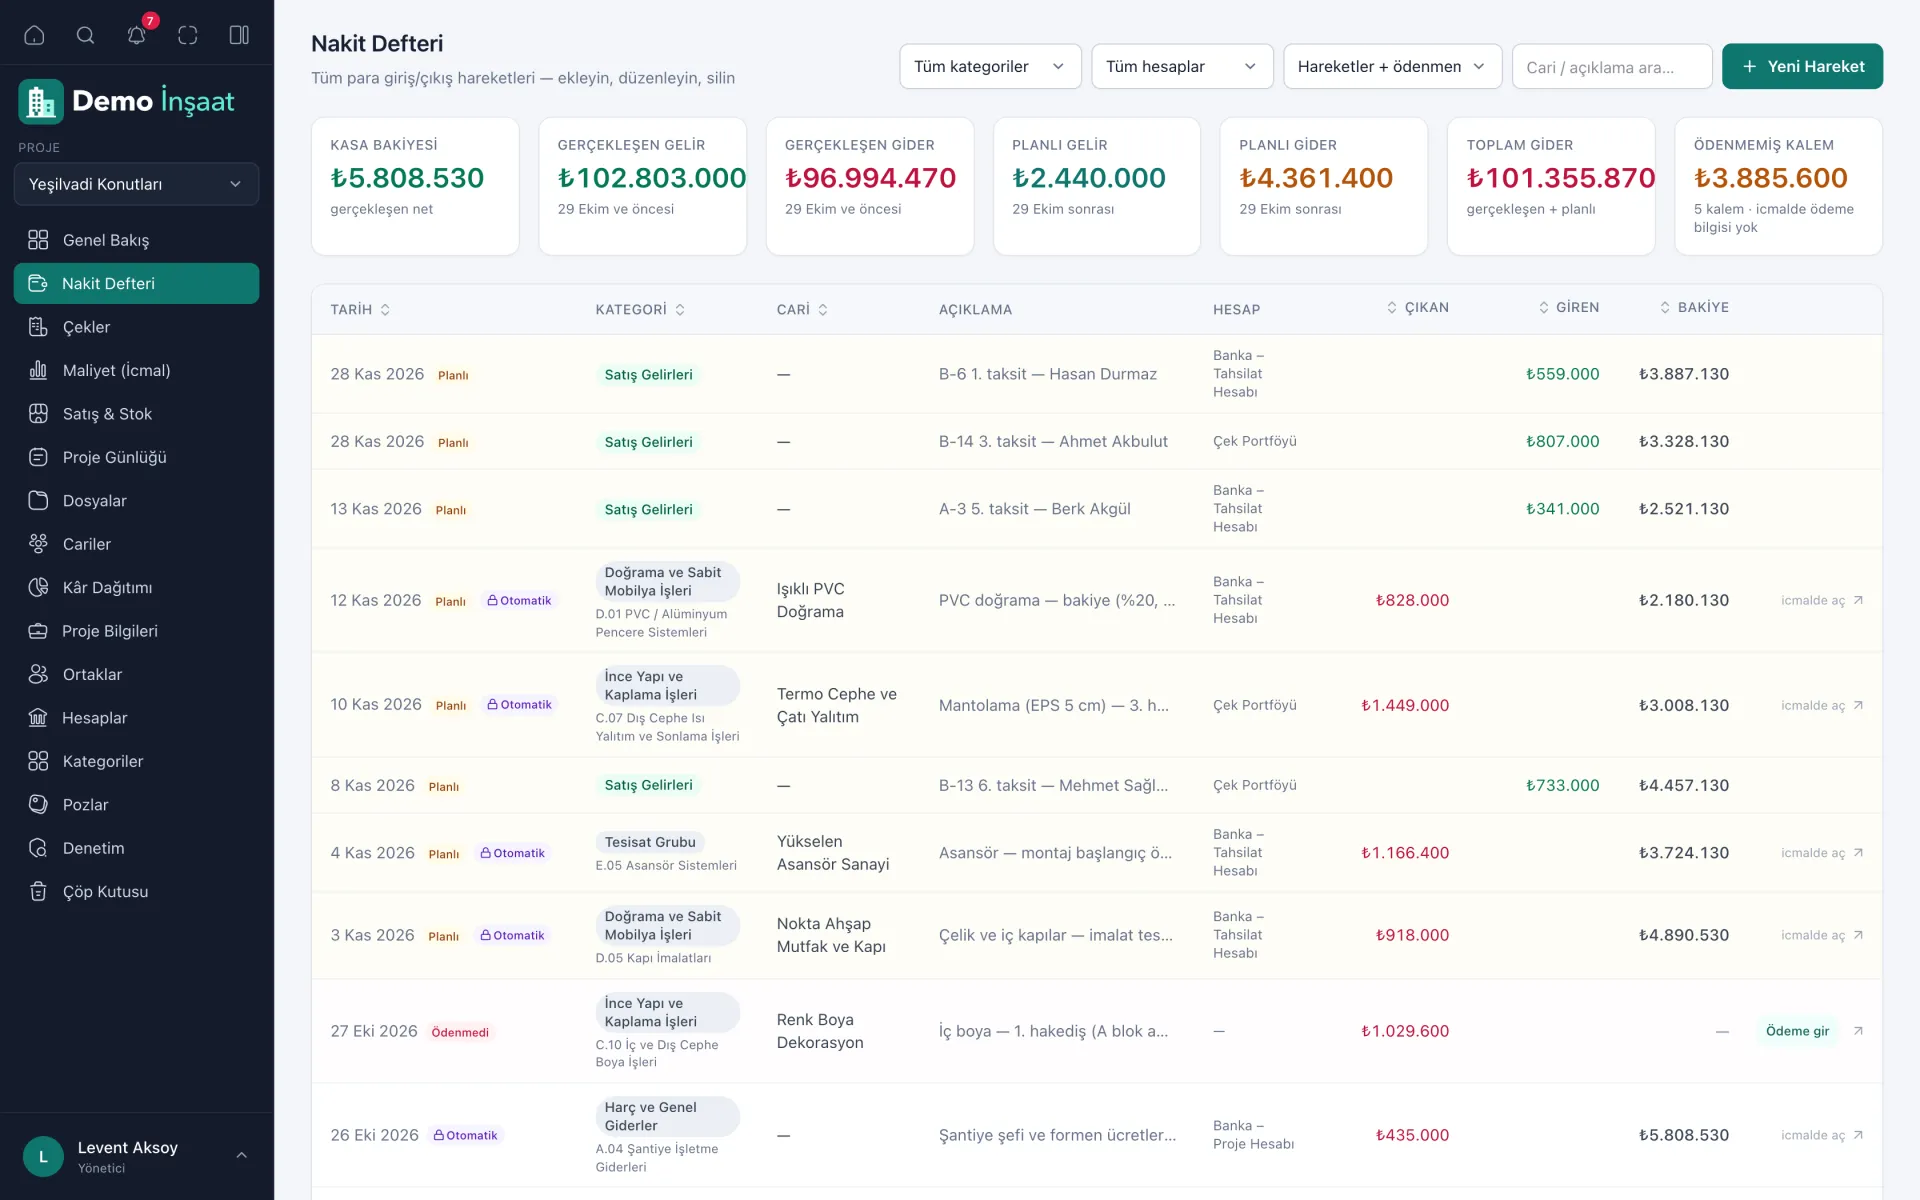
HesaPlus'ın Nakit Defteri projeye giren ve çıkan her hareketi tarih sırasıyla yazar ve her satırın yanında o satırdan sonraki bakiyeyi gösterir. Tarihi ileri bir güne verilen hareket planlı olarak durur ve kasayı bugünden düşürmez; Genel Bakış'ta gerçekleşen ve planlı gelir ile gider ayrı kartlarda görünür. Daire satışında kurulan tahsilat planının her taksiti, girilen çekler ve maliyet kalemleri deftere kendi satırlarını kendileri yazar, yani planın büyük kısmı ayrıca girilmeden oluşur.
Hesaplar banka, kasa, çek portföyü ya da kredi kartı olabilir; para birimi lira, dolar, euro ya da gram altın seçilebilir ve döviz hareketleri lira karşılığıyla deftere girer. Zil menüsü vadesi yaklaşan çekleri, önümüzdeki yedi günün planlı ödemelerini ve ödeme bilgisi girilmemiş kalemleri toplar.
Sık sorulanlar
Nakit planını aylık mı haftalık mı yapmalıyım?
İnşaatta haftalık plan daha güvenlidir, çünkü çek vadeleri, maaşlar ve taşeron ödemeleri ayın içinde belirli günlere düşer ve aylık toplam bu sıkışmayı gizler. Önümüzdeki iki ya da üç ayı hafta hafta, daha ötesini aylık görmek pratik bir dengedir.
Alınan çeki nakit planına nasıl yazmalıyım?
Alınan çeki vadesindeki haftaya planlı giriş olarak yazın, ama tahsil edilene kadar bugünkü bakiyeye eklemeyin. Keşidecisini tanımadığınız ya da daha önce sorun yaşadığınız çekler için planı o çek gelmeden de ayakta kalacak şekilde kurmak ihtiyatlı olur.
Kasada ne kadar alt sınır tutmalıyım?
Herkese uyan bir oran yoktur. Pratik bir yol, bir ya da iki haftalık zorunlu giderinizi (maaş, kira, kredi taksiti, kesin çek ödemeleri) alt sınır olarak belirlemek ve planda bu sınırın altına inen haftayı uyarı kabul etmektir. Finansman yapınıza göre mali müşavirinizle birlikte belirleyin.
Ortak sermaye girişini nakit planında nasıl göstermeliyim?
Ortağın taahhüt ettiği ama henüz yatırmadığı sermayeyi olası giriş olarak ayrı satırda tutun. Para hesaba girdiğinde gerçekleşen hareket olarak kaydedin. Böylece hem nakit planı gerçekçi kalır hem de kâr dağıtımında kimin ne zaman ne kadar koyduğu belli olur.