Sorun: aynı tutar, farklı değer
Yap-sat ortaklıklarında sermaye nadiren tek seferde ve aynı gün konur. Bir ortak arsayı alırken parayı koyar, öteki kaba inşaat sırasında, bir başkası ince işlere geçilirken. Kâğıt üstünde herkesin koyduğu tutar aynı olabilir; ama enflasyonun ayda birkaç puan olduğu bir dönemde ilk gün konan 10 milyon lira ile bir yıl sonra konan 10 milyon lira aynı alım gücünü taşımaz.
Erken para koyan ortak iki şey yapmıştır: projenin en riskli döneminde parasını bağlamış ve o paranın başka bir yerde değerlenme fırsatından vazgeçmiştir. Kârı yalnız anaparaya göre düz yüzdeyle paylaştırmak, bu farkı yok sayar ve geç gelen ortağı ödüllendirir. Ortaklıklarda en uzun süren tartışmaların başında bu gelir.
Çözüm: sermayeyi aynı güne taşımak
Adil bir paylaşımın ilk adımı, her ortağın sermayesini aynı değerleme tarihine taşımaktır. En yaygın yöntem, her sermaye girişini kasada kaldığı süre boyunca aylık bir enflasyon oranıyla bileşik olarak büyütmektir:
Düzeltilmiş sermaye = Anapara × (1 + aylık enflasyon) ^ ay sayısı. Ay sayısı, paranın kasaya girdiği tarihten değerleme tarihine kadar geçen süredir.
Üç kural önemlidir:
- Her girişi ayrı büyütün. Bir ortak parasını beş parça hâlinde koyduysa her parça kendi tarihinden büyütülür ve sonuçlar toplanır. "Ortalama tarih" bulup toplamı tek seferde büyütmek bileşik etki nedeniyle parça parça para koyan ortağın aleyhine sonuç verir.
- Oranı baştan yazılı belirleyin. Hangi aylık oranın kullanılacağı (sabit bir oran mı, resmî bir enflasyon endeksi mi) ortaklık başında yazılı olarak kararlaştırılmalıdır. Sonradan seçilen oran her zaman birinin işine gelir.
- Ortaklığın başladığı tarihi belirleyin. Ortaklık kurulmadan önce yapılmış bir harcama varsa, o paranın ortaklık öncesi süre için düzeltme alıp almayacağı da kararlaştırılmalıdır.
Kâr nasıl bulunur?
Paylaştırılacak kâr, satış gelirinden toplam proje maliyetinin düşülmesiyle bulunur. Toplam maliyet, ödenmiş ve ödenecek bütün kalemleri içerir: arsa, inşaat, resmî giderler, finansman, satış giderleri. Burada iki konu ayrıca karar ister.
Müteahhitlik payı
Ortaklardan biri işi fiilen yürütüyorsa (şantiye, taşeron, satın alma, resmî işler), bu emeğin karşılığı genellikle kâr paylaştırılmadan önce ayrılır. Müteahhitlik, yönetim ve risk payı denen bu tutar, kârın belirli bir oranı ya da sabit bir bedel olabilir. Oranı ortaklık başında yazılı belirleyin.
Satılmamış daireler
Proje bittiğinde bütün daireler satılmış olmayabilir. İki yol vardır:
- Gerçekleşen yöntemi. Yalnız satılan dairelerin geliri kâra girer, satılmayan daireler stokta kalır. Stok ya satıldıkça ayrıca paylaştırılır ya da ortaklara ayni olarak dağıtılır. Rakamlar kesindir ama erken bir tarihte kâr düşük, hatta eksi görünür.
- Değerleme yöntemi. Satılmayan daireler bir değerle kâra katılır. Liste fiyatı yerine, satış indirimi, emlakçı komisyonu ve satışa kadar geçecek süre için bir iskonto uygulanmış ihtiyatlı bir değer kullanmak daha doğrudur. Değerlemenin kim tarafından, hangi yöntemle yapılacağı önceden kararlaştırılmalıdır.
Adım adım sayısal örnek
Aşağıdaki rakamlar yalnız yöntemi göstermek için seçilmiş örnek değerlerdir; enflasyon oranı da bir varsayımdır, gerçek bir dönemin oranı değildir.
Varsayımlar: Ortak A 10.000.000 TL'yi ortaklığın ilk günü, Ortak B 10.000.000 TL'yi 12 ay sonra koyuyor. Değerleme tarihi ilk günden 24 ay sonra. Aylık enflasyon varsayımı yüzde 2. Projede 10 daire var; 8'i toplam 52.000.000 TL'ye satıldı, kalan 2 dairenin liste fiyatı 6.500.000'er TL. Toplam proje maliyeti 50.000.000 TL (ortak sermayesi ve satış tahsilatlarıyla karşılandı). Müteahhitlik payı kârın yüzde 10'u.
1. Düzeltilmiş sermaye
| Ortak | Anapara | Ay | Çarpan | Düzeltilmiş sermaye | Pay oranı |
|---|---|---|---|---|---|
| A | 10.000.000 | 24 | 1,02^24 = 1,6084 | 16.084.372 | %55,91 |
| B | 10.000.000 | 12 | 1,02^12 = 1,2682 | 12.682.418 | %44,09 |
| Toplam | 20.000.000 | 28.766.790 | %100 |
2. Kâr (değerleme yöntemiyle): 2 satılmamış dairenin liste değeri 13.000.000 TL; yüzde 10 iskontoyla 11.700.000 TL kabul ediliyor. Kâr = 52.000.000 + 11.700.000 − 50.000.000 = 13.700.000 TL.
3. Müteahhitlik payı: 13.700.000 × 0,10 = 1.370.000 TL. Paylaştırılacak kâr 12.330.000 TL.
4. Paylaştırma
| Ortak | Düzeltilmiş sermayeye göre | Düz yüzde 50 ile | Fark |
|---|---|---|---|
| A | 6.894.072 | 6.165.000 | +729.072 |
| B | 5.435.928 | 6.165.000 | −729.072 |
| Toplam | 12.330.000 | 12.330.000 |
Kontrol: 6.894.072 + 5.435.928 = 12.330.000 TL, müteahhitlik payıyla birlikte 13.700.000 TL'lik kârın tamamı. Düz yüzde 50 paylaşımda yaklaşık 729 bin TL, parasını bir yıl erken koyan A'dan B'ye geçmiş olurdu.
Aynı örnek, gerçekleşen yöntemiyle: Satılmamış daireler kâra katılmazsa kâr 52.000.000 − 50.000.000 = 2.000.000 TL olur; müteahhitlik payı 200.000 TL, paylaştırılacak tutar 1.800.000 TL'dir. A'ya 1.006.434 TL, B'ye 793.566 TL düşer; 2 daire ise stokta bekler ve satıldıkça aynı oranlarla paylaştırılabilir. İki yöntem arasındaki fark, satılmamış iki dairenin değeridir; hangisinin kullanılacağı ortaklık sözleşmesinde yazmalıdır. Kendi rakamlarınızı ortaklık kâr dağıtımı hesaplayıcısında deneyebilirsiniz.
Bu yöntem ortaklar arasındaki ekonomik paylaşım içindir. Ortaklığın hukuki yapısı (adi ortaklık, şirket), kârın vergilendirilmesi ve dağıtımın muhasebe kaydı ayrı konulardır; mali müşavirinizle birlikte kurun.
HesaPlus'ta kâr dağıtımı nasıl tutulur?
HesaPlus'ın Kâr Dağıtımı ekranı bu hesabı nakit defterindeki sermaye girişlerinden kendisi yapar. Satılan dairelerin geliri toplam inşaat maliyetinden düşülür; satılmamış daireler stokta sayılır ve kâra katılmaz, yani yukarıdaki gerçekleşen yöntemi uygulanır ve ekran satılmayan dairelerin liste değerini ayrıca gösterir. Her sermaye girişi kasada kaldığı gün sayısı kadar aylık oranla büyütülür; giriş giriş hesaplanır, ortalama tarihle değil. Kâr paylaştırılmadan önce müteahhitlik, yönetim ve risk payı ayrılır; oranı ve aylık enflasyonu Proje Bilgileri sayfasından siz belirlersiniz. Projede ortaklık başlangıç tarihi girilmişse, bu tarihten önceki girişler başlangıç tarihinden itibaren düzeltilir.
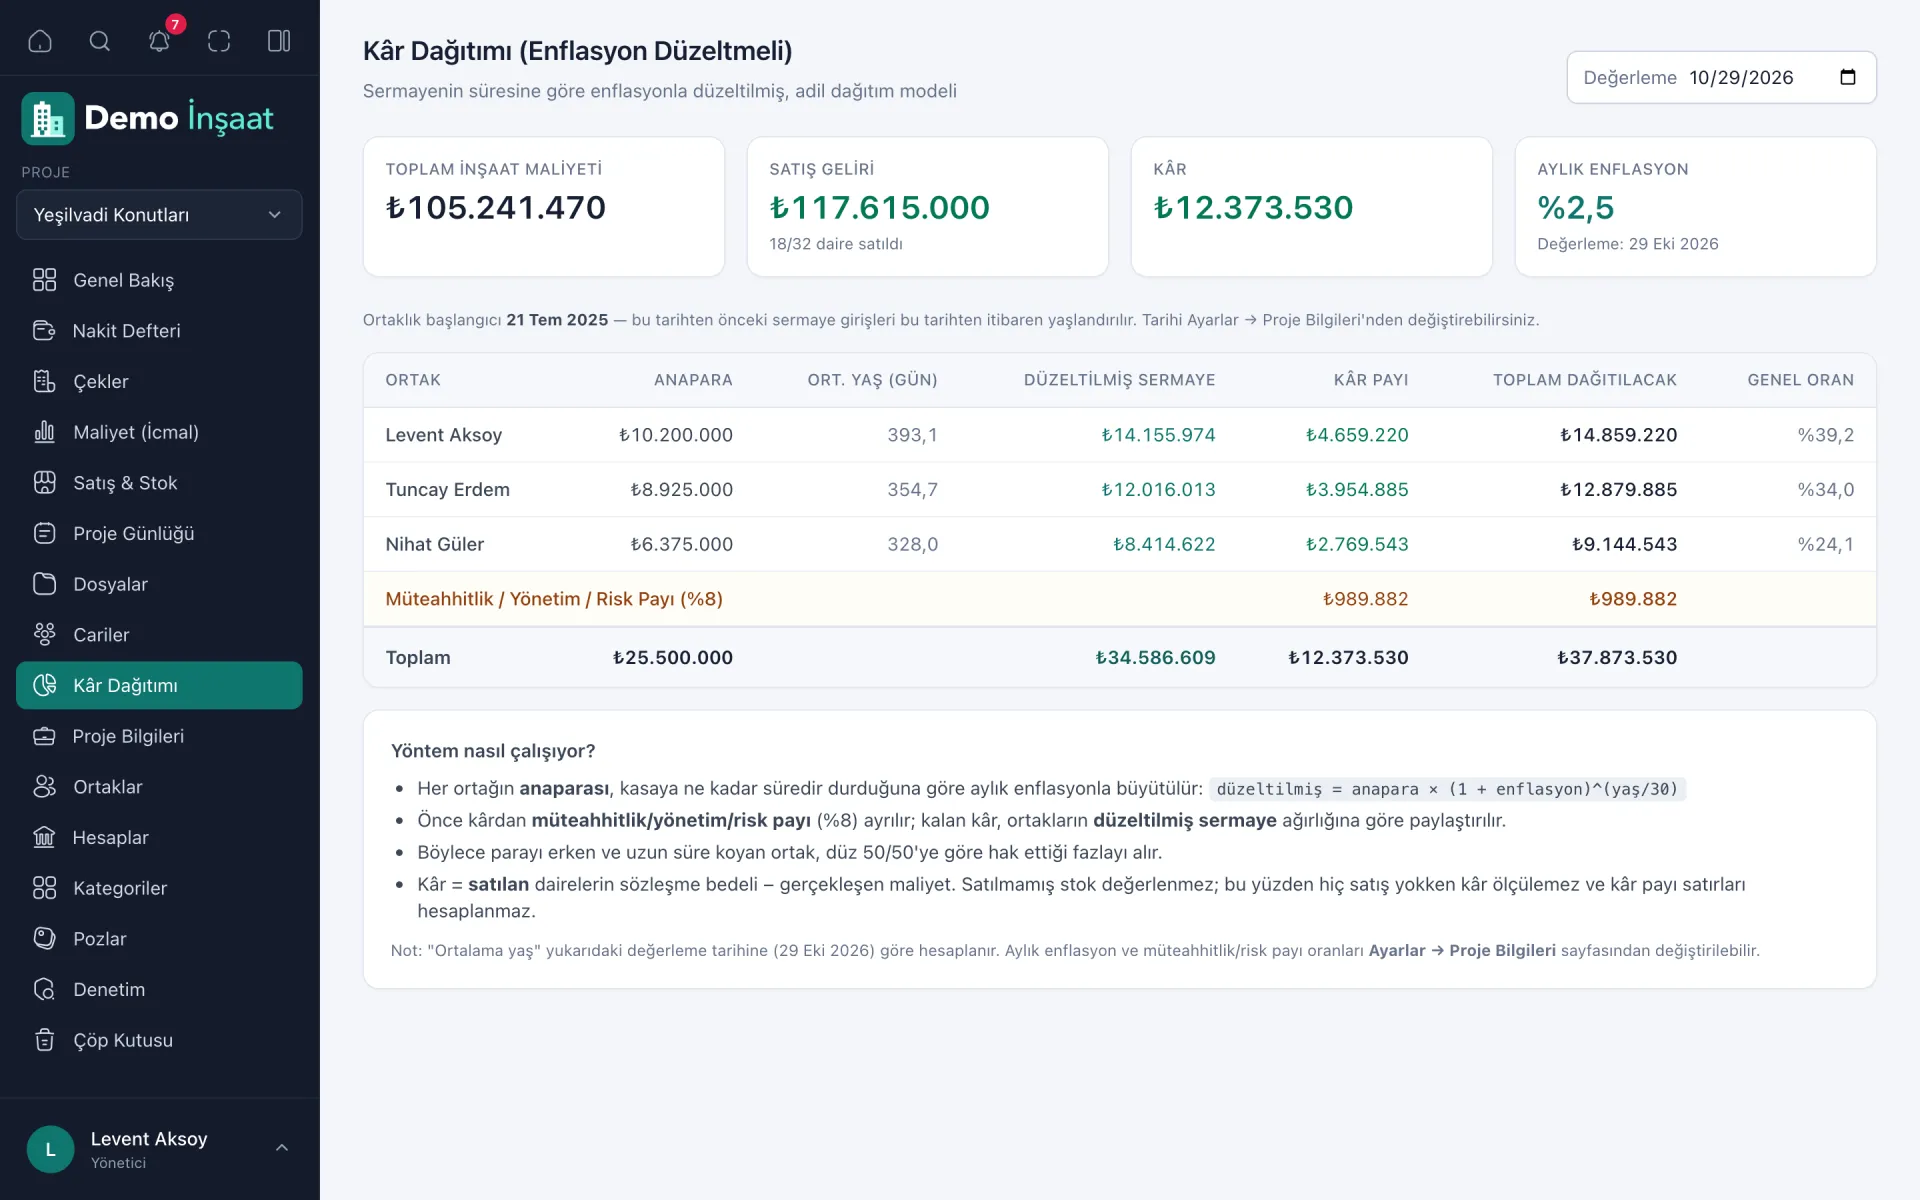
Değerleme tarihini değiştirerek gelecekteki bir gün için de hesap yapabilirsiniz; "satışlar şu tarihe kadar biterse kim ne alır" sorusu böylece ortak toplantısından önce cevaplanır.
Sık sorulanlar
Enflasyon düzeltmesi için hangi oranı kullanmalıyız?
Kanunda ortaklar arası paylaşım için belirlenmiş bir oran yoktur; bu bir ortaklık kararıdır. Sabit bir aylık oran ya da resmî bir enflasyon endeksi seçilebilir. Önemli olan seçimin ortaklık başında yazılı yapılması ve proje boyunca değiştirilmemesidir.
Ortaklardan biri arsayı, öteki parayı koyduysa ne olur?
Arsa, ortaklığa konduğu tarihteki değeriyle sermaye sayılabilir ve o tarihten itibaren düzeltilebilir. Arsanın değerinin nasıl belirleneceği ortaklar arasında yazılı olarak kararlaştırılmalı, gerekirse bağımsız bir değerleme raporuna dayandırılmalıdır.
Ortağın sonradan çektiği para nasıl hesaba katılır?
Proje sırasında ortağın geri çektiği tutar, onun sermayesinden düşülmesi gereken bir harekettir. Çekilen paranın da çekildiği tarihten itibaren aynı oranla düzeltilmesi tutarlı bir sonuç verir. Bu kuralı da ortaklık başında yazılı belirleyin.
Satılmamış daireleri kâra katmalı mıyız?
İki yol da kullanılır. Gerçekleşen yönteminde yalnız satılan dairelerin geliri kâra girer ve stok satıldıkça ayrıca paylaştırılır. Değerleme yönteminde satılmayan daireler ihtiyatlı bir değerle kâra katılır. Hangisinin uygulanacağı ortaklık sözleşmesinde yazmalıdır.