Hangi sorunu çözer?
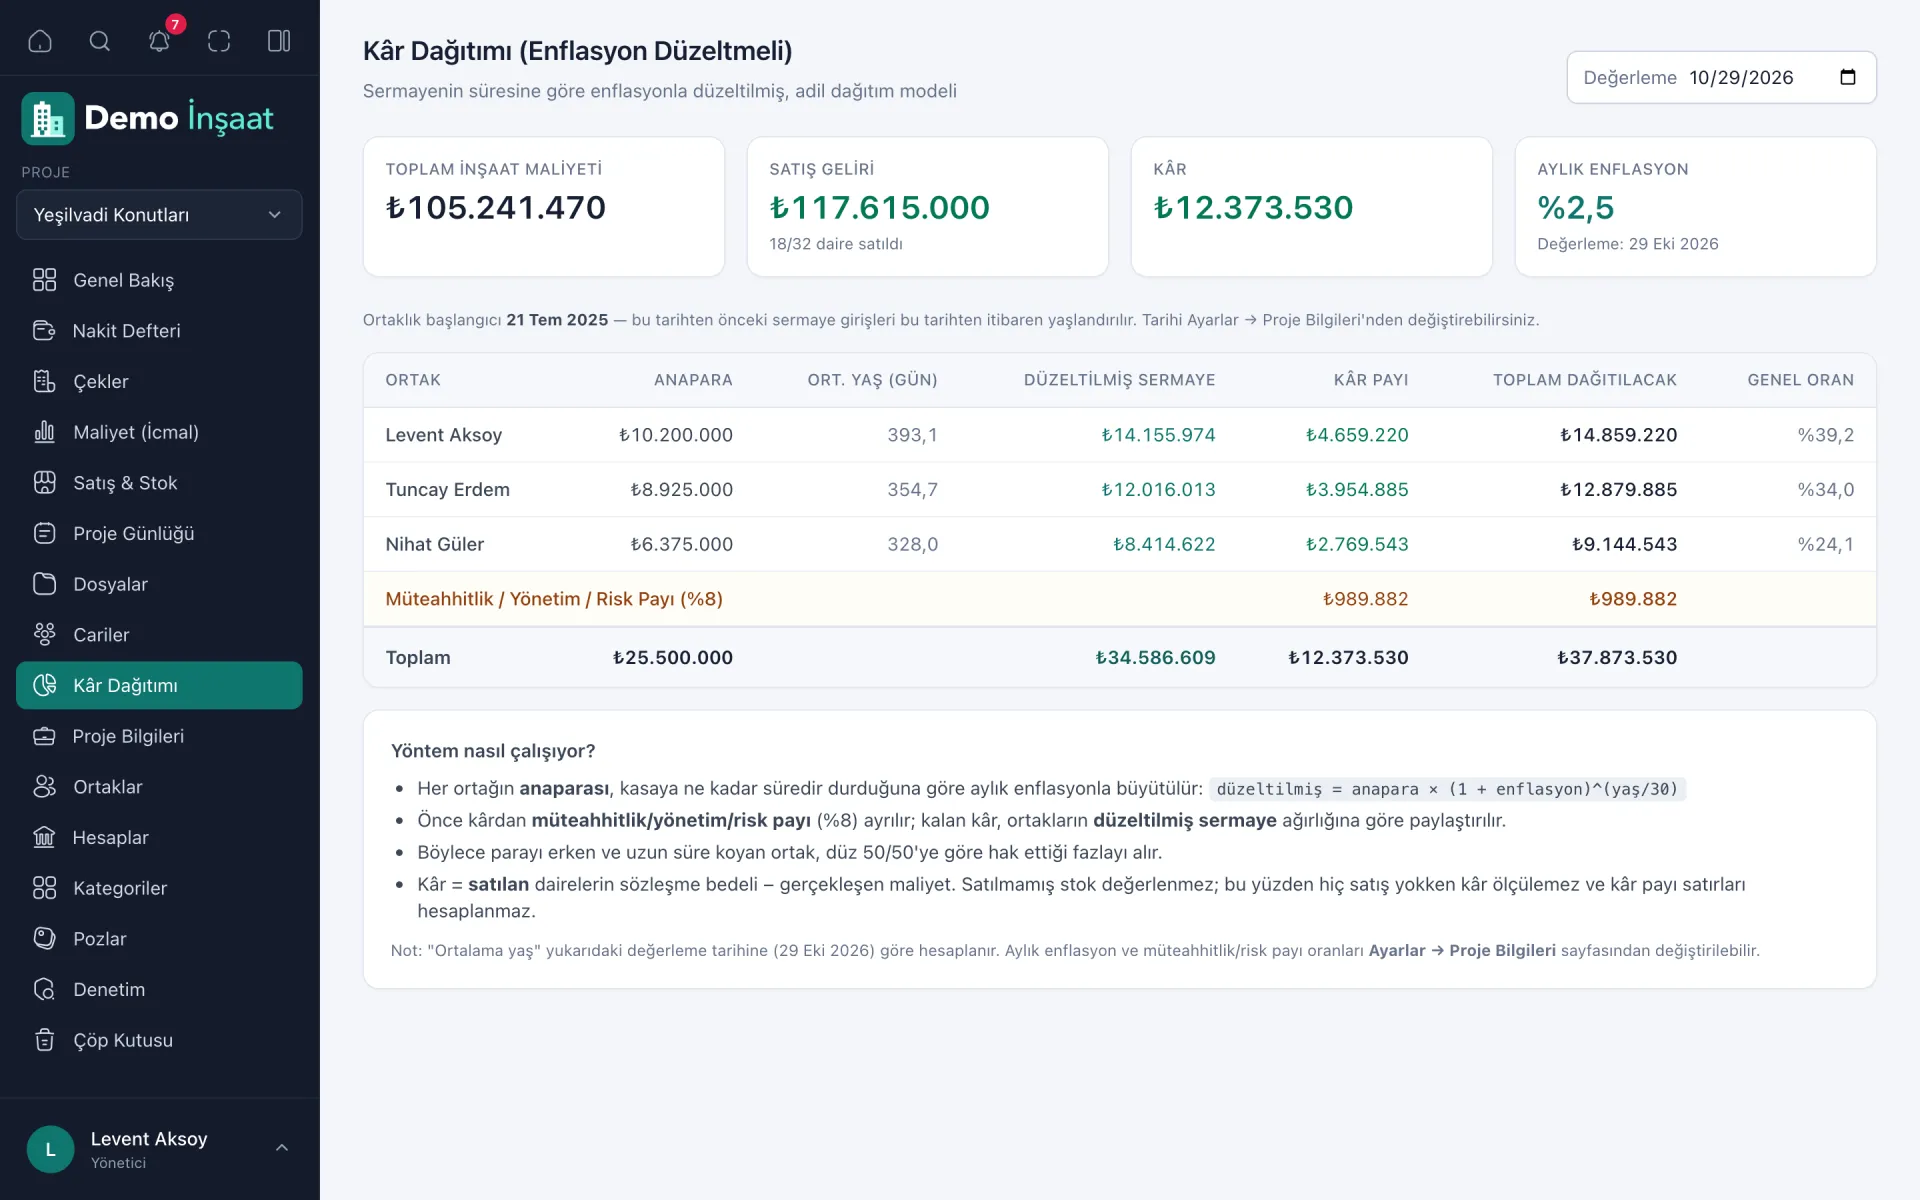
Enflasyonun yüksek seyrettiği dönemlerde bir yıl önce konan para ile altı ay önce konan para aynı değerde değildir. Yap-sat ya da kat karşılığı işlerde ortaklar sermayeyi genelde parça parça koyar: biri arsa ve ruhsat aşamasında, öteki karkas sırasında, bir başkası ince işlere girilirken. Kâr yalnızca toplam anaparaya göre bölünürse erken ve uzun süre para bağlayan ortak zarar eder. Bu ekran hesabı herkesin görebileceği bir yönteme bağlar; Excel'de kimsenin tam anlayamadığı formüller yerine her satırın nereden geldiği açıkça yazar.
Kâr nasıl hesaplanır?
Önce kâr bulunur: satılan dairelerin satış geliri, projenin toplam inşaat maliyetinden düşülür. Satılmamış daireler stokta sayılır, kâra katılmaz; ekran bunların güncel liste değerini ayrıca gösterir ki eksi ya da düşük çıkan kârın sebebi anlaşılsın. Projede henüz hiç satış yoksa kâr hesaplanmaz ve ekran "henüz satış yok" der; bu durumda tablo her ortağın satış olduğunda alacağı pay oranını gösterir.
Kâr paylaştırılmadan önce müteahhitlik, yönetim ve risk payı ayrılır. Bu payın oranını ve aylık enflasyon oranını siz belirlersiniz; ikisi de Ayarlar altındaki Proje Bilgileri sayfasından değiştirilir. Aylık enflasyonu sıfır yazarsanız düzeltme yapılmaz, kâr düz anapara oranında bölünür.
Enflasyon düzeltmesi nasıl yapılır?
Ortakların sermaye girişleri nakit defterinde sermaye kategorisiyle ve ortağın carisiyle kaydedilir. Kâr Dağıtımı ekranı bu girişlerin her birini ayrı ayrı ele alır ve kendi tarihinden değerleme tarihine kadar geçen süre için büyütür:
Düzeltilmiş sermaye = anapara × (1 + aylık enflasyon) ^ (gün / 30). Ortağın düzeltilmiş sermayesi, bütün girişlerinin bu şekilde büyütülmüş tutarlarının toplamıdır. Kâr payı = dağıtılacak kâr × (ortağın düzeltilmiş sermayesi ÷ bütün ortakların düzeltilmiş sermaye toplamı).
Düzeltme her giriş için kendi tarihinden hesaplanır, ortalama süre üzerinden tek seferde yapılmaz. Bu ayrıntı önemlidir: bileşik büyüme yüzünden ortalamanın düzeltmesi, düzeltmelerin ortalamasından küçük çıkar ve parasını parça parça koyan ortak sistematik olarak kaybederdi. Tablodaki ortalama gün sütunu yalnız bilgi içindir.
Proje Bilgileri sayfasına bir ortaklık başlangıç tarihi girerseniz, bu tarihten önce yapılmış sermaye girişleri başlangıç tarihinden itibaren sayılır; ortaklık kurulmadan önceki süre için düzeltme almaz. Tarih boşsa her giriş kendi tarihinden yaşlandırılır ve ekran bunu bir notla belirtir.
Küçük bir örnek
Rakamlar yalnız yöntemi göstermek içindir. İki ortak var: A, değerleme tarihinden 360 gün önce 1.000.000 TL, B ise 180 gün önce 1.000.000 TL koymuş. Aylık enflasyon oranı %3 olarak girilmiş. Satılan dairelerden doğan kâr 1.000.000 TL, müteahhitlik payı %10.
| Kalem | Ortak A | Ortak B |
|---|---|---|
| Anapara | 1.000.000 TL | 1.000.000 TL |
| Süre (gün / 30) | 12 ay | 6 ay |
| Düzeltilmiş sermaye | 1.425.761 TL | 1.194.052 TL |
| Pay oranı | %54,4 | %45,6 |
| Kâr payı | 489.800 TL | 410.200 TL |
| Toplam alacak (anapara + kâr payı) | 1.489.800 TL | 1.410.200 TL |
Hesap şöyle yürür: 1.000.000 × 1,0312 ≈ 1.425.761 TL ve 1.000.000 × 1,036 ≈ 1.194.052 TL; toplam 2.619.813 TL. Müteahhitlik payı 100.000 TL ayrıldıktan sonra dağıtılacak kâr 900.000 TL'dir. A'nın payı 900.000 × 1.425.761 ÷ 2.619.813 ≈ 489.800 TL, B'ninki ≈ 410.200 TL. Düz anapara oranında bölünseydi ikisi de 450.000 TL alacaktı; aradaki fark, A'nın parasının altı ay daha uzun süre işte kalmasının karşılığıdır.
Değerleme tarihi
Hesap varsayılan olarak bugünün tarihine göre yapılır. Değerleme tarihini değiştirerek ileri bir gün için, örneğin son dairelerin satışının beklendiği ay için hesap yapabilirsiniz. Ortaklar toplantısından önce "teslimde kim ne alır" sorusunun yaklaşık cevabı böylece masaya gelir.
Diğer modüllerle bağı
Sermaye girişleri nakit defterinden, toplam maliyet maliyet icmalinden, satış geliri satış ve stok ekranındaki satılmış dairelerden gelir. Bir kaydı düzelttiğinizde dağıtım da kendiliğinden değişir; kimin neyi değiştirdiği denetim kaydında durur.
Kime uygun?
İki ya da daha fazla ortakla yap-sat yapan müteahhitler, sermayesi farklı tarihlerde gelen ortaklıklar ve kâr payını kendi aralarında yazılı bir yönteme bağlamak isteyen ekipler. Ekran yönetici, ortak ve görüntüleyici rollerine açıktır; satış rolü görmez.
Sık sorulanlar
Aylık enflasyon oranını nereden almalıyım?
Oranı ortaklar kendi aralarında belirler ve Proje Bilgileri sayfasına yazar. Hangi oranın esas alınacağını ortaklık sözleşmesinde yazılı hâle getirmek tartışmayı önler.
Satılmamış daireler kâra katılıyor mu?
Hayır. Kâr yalnız satılan dairelerin gelirinden toplam maliyet düşülerek bulunur. Satılmamış dairelerin liste değeri ekranda ayrıca gösterilir ama hesaba girmez.
Müteahhitlik payı neye uygulanıyor?
Belirlediğiniz oran kâra uygulanır ve bu tutar ortaklara paylaştırılmadan önce ayrılır. Kalan kâr düzeltilmiş sermaye oranında bölünür.
Ortaklık kurulmadan önce koyulan para nasıl sayılır?
Proje Bilgileri'ne ortaklık başlangıç tarihi girerseniz, o tarihten önceki girişler başlangıç tarihinden itibaren yaşlandırılır. Tarih girilmezse her giriş kendi tarihinden sayılır.
Bu hesap vergi açısından kârı belirler mi?
Hayır. Ekran ortaklar arasındaki paylaşımı gösteren bir yönetim hesabıdır. Vergiye esas kâr ve ortaklara yapılacak ödemelerin vergisel sonuçları için mali müşavirinize danışın.